评估领域构成
各领域占比 = 法人财务健全性(44%) + 法人-大学可持续发展(33%) + 治理架构(23%)
评估细化指标
| 评估领域 | 细化评估指标 | 权重 | 细化评估指标详细内容 |
|---|---|---|---|
| 法人财务健全性 (44%) |
基于预决算的财务健全性 | 7% | 评估生均预决算(资金)规模及运营收益率等 |
| 法定应缴费用负担率 | 10% | 法人承担大学四大法定应缴费用的比例得分 | |
| 收益性基本财产保有率及收益率 | 8% | 大学法人收益性基本财产保有率及收益率 | |
| 法人承担学校运营经费比例 | 4% | 法人承担大学运营经费金额与法人收益对比得分 | |
| 法人调拨资金(纯教育支援)比例 | 7% | 基于生均法人调拨资金的教育财政问责制评估 | |
| 资产负债率 | 5% | 法人及大学的总负债率(与法人/大学储备金对比评估) | |
| 法人储备金现状 | 3% | 法人持有的储备金总额及明细 | |
| 法人-大学 可持续发展 (33%) |
INUE大学评估总分及排名 | 10% | 法人可持续发展的核心要素与大学评估结果联动 |
| 大学学费收入依存度 | 7% | 大学预决算中的学费依存度(非学费收入预算比重) | |
| 大学人工费支出预算比例 | 5% | 预决算中的人工费比例(评估教育/科研直接经费支出比重) | |
| 法人与大学当期捐赠收入现状 | 3% | 评估生均当期捐赠收入(一般、指定、科研)总额 | |
| 产学合作团财务与创新能力 | 5% | 专任教师人均产学合作团收入规模及运营收益率得分 | |
| 大学储备金现状 | 3% | 生均大学持有的储备金总额及明细 | |
| 治理架构 (23%) |
法人理事会构成及运作指标 | 10% | 理事会构成及决策程序的合理性与适当性 |
| 法人委员会/子公司运作指标 | 3% | 法人各类委员会及子公司的架构与运营评估 | |
| 法人对大学人事管理的合理性 | 3% | 教职员工任用/职务分配/晋升等法人人事管理得分 | |
| 校长选拔方式及任期 | 7% | 评估法人的校长选拔方式及任期等 | |
| 合计 | 100% | 法人评估委员会公正评估管理 |
一致性 / 有效性 / 信度验证
2025 INUE 大学评价结果分析资料
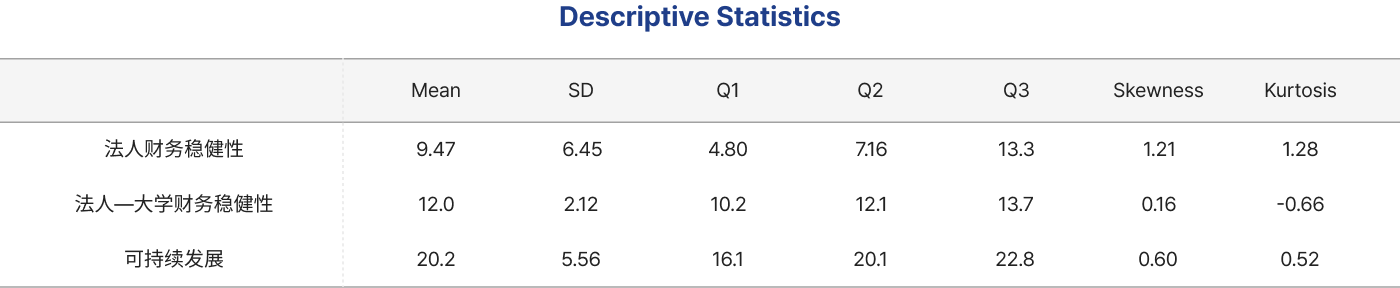
在收集大数据后,从完整性、一致性、准确性、唯一性、有效性、时效性六个维度进行检验。 同时利用四分位距(IQR)、Z 分数、分布偏度与峰度等统计指标识别异常值, 并通过 Cronbach’s α 与 McDonald’s ω 验证各细分指标的一致性与信度。 结果显示,财务健全性 / 可持续发展 / 治理架构 均充分反映评价目的, 能够产出高度可信的评价结果。
